アクルーアル分析 ― ENEOSの最高益に「現金の裏付け」はあるか
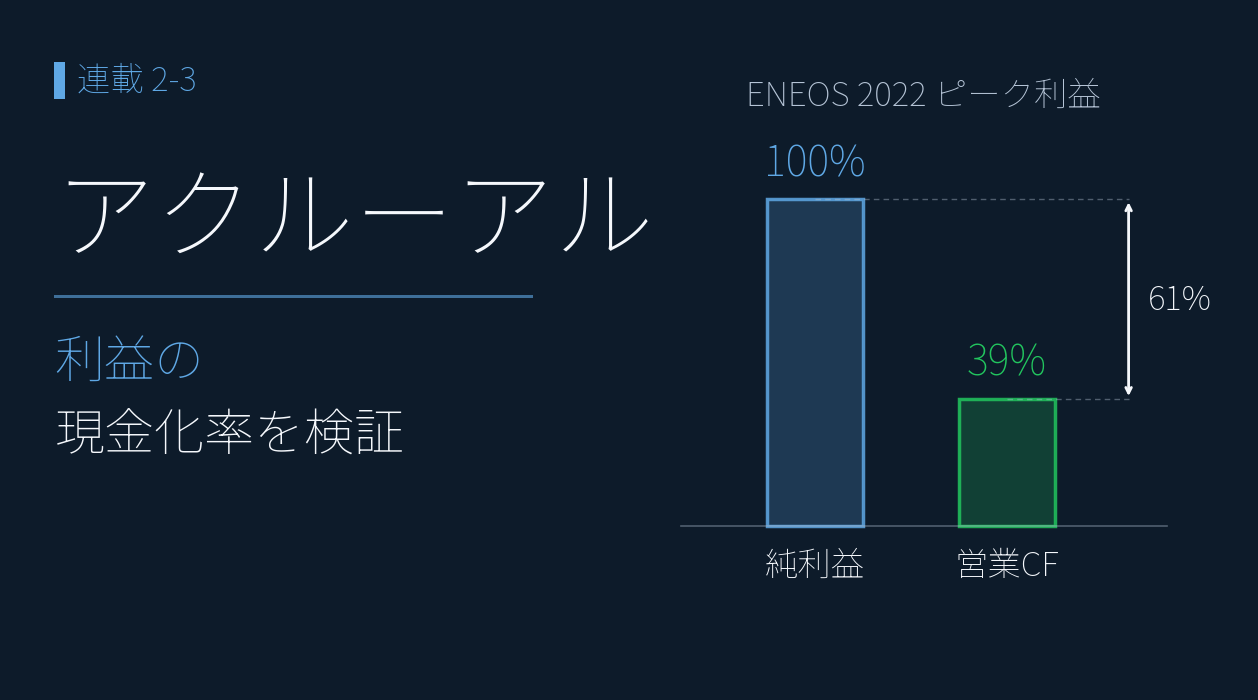
「純利益が過去最高 ― だから優良決算」。でも、その利益はキャッシュを伴っていますか。
PEG・ROEやマルチファクター採点は、銘柄を「量」と「水準」で評価します。本記事では、純利益と営業キャッシュフローの差(アクルーアル) で、利益の "質" を見抜きます。
アクルーアル分析とは ― 利益がキャッシュを伴うかで「利益の質」を測る
良い決算において、その利益がキャッシュを伴っているか 。純利益は会計処理である程度動かせますが、営業キャッシュフローは動かしにくい ― この差が 利益の "質" を映します。これを定量化したのが、Richard Sloan が 1996 年に実証した アクルーアル分析 です。
| アクルーアル比率 | 判定 |
|---|---|
| ≤ −0.05 | ★非常に健全(CFが純利益を上回る) |
| −0.05 〜 0.00 | 健全 |
| 0.00 〜 +0.05 | 普通 |
| +0.05 〜 +0.10 | 警戒(純利益 > CF) |
| ≥ +0.10 | 重大警戒(利益操作疑い) |
純利益が営業CFを大きく上回る主因は、まだ現金として入っていない売掛金や在庫の増加、そして 在庫評価益(在庫を高値で評価し直しただけの利益)です。これらは あとで反転しやすい利益 で、業績が正常化する過程ではがれ落ち、業績の下振れ(ネガティブサプライズ)につながりやすい ― 「アクルーアル比率が低い銘柄は、高い銘柄を年率約 10% も上回って値上がりした」という Sloan の発見は、30 年経っても有効です。
⚠️ 純利益が極端に小さい・マイナスの年はCF/純利益が発散・反転するため、補助指標として使います。
商社+元売 13 社で「業界の健全性」を見る
有報XBRLで分析、13 社の健全だった年の回数
各社の 7 年を「営業CF ≧ 純利益(=アクルーアル ≦ 0)だった年数」で数えると、どの会社が構造的に健全かが見えてきます。
| 数 | 銘柄 |
|---|---|
| 7 回 | 石油資源開発・INPEX・三菱商事 |
| 6 回 | 豊田通商 |
| 5 回 | ENEOS・コスモエネHD・丸紅・兼松・伊藤忠 |
| 4 回 | 出光興産・住友商事・双日 |
| 3 回 | 三井物産 |
- 毎年健全なのは 石油資源開発・INPEX・三菱商事 の 3 社 ― ENEOS・コスモは 2022・2023 の特需局面だけ崩れ、出光はそれに 2020 を加えた 3 年(4/7)で崩れる
- 元売より 上流(資源開発)の方が安定して健全 ― 元売 3 社よりさらに堅い比較対象が存在する
- 最も振れるのは三井物産 3/7・双日 4/7(最新 +0.041 で警戒)― 同じ商社でも構造の差がある
- 健全さの背景: 在庫・設備投資の運転資本サイクルが定常的にプラスCFを生み、配当で利益を着実に現金化、IFRS採用が多く(13 社中 12 社)会計が保守的
ENEOSの 2022 年度は警戒ゾーン
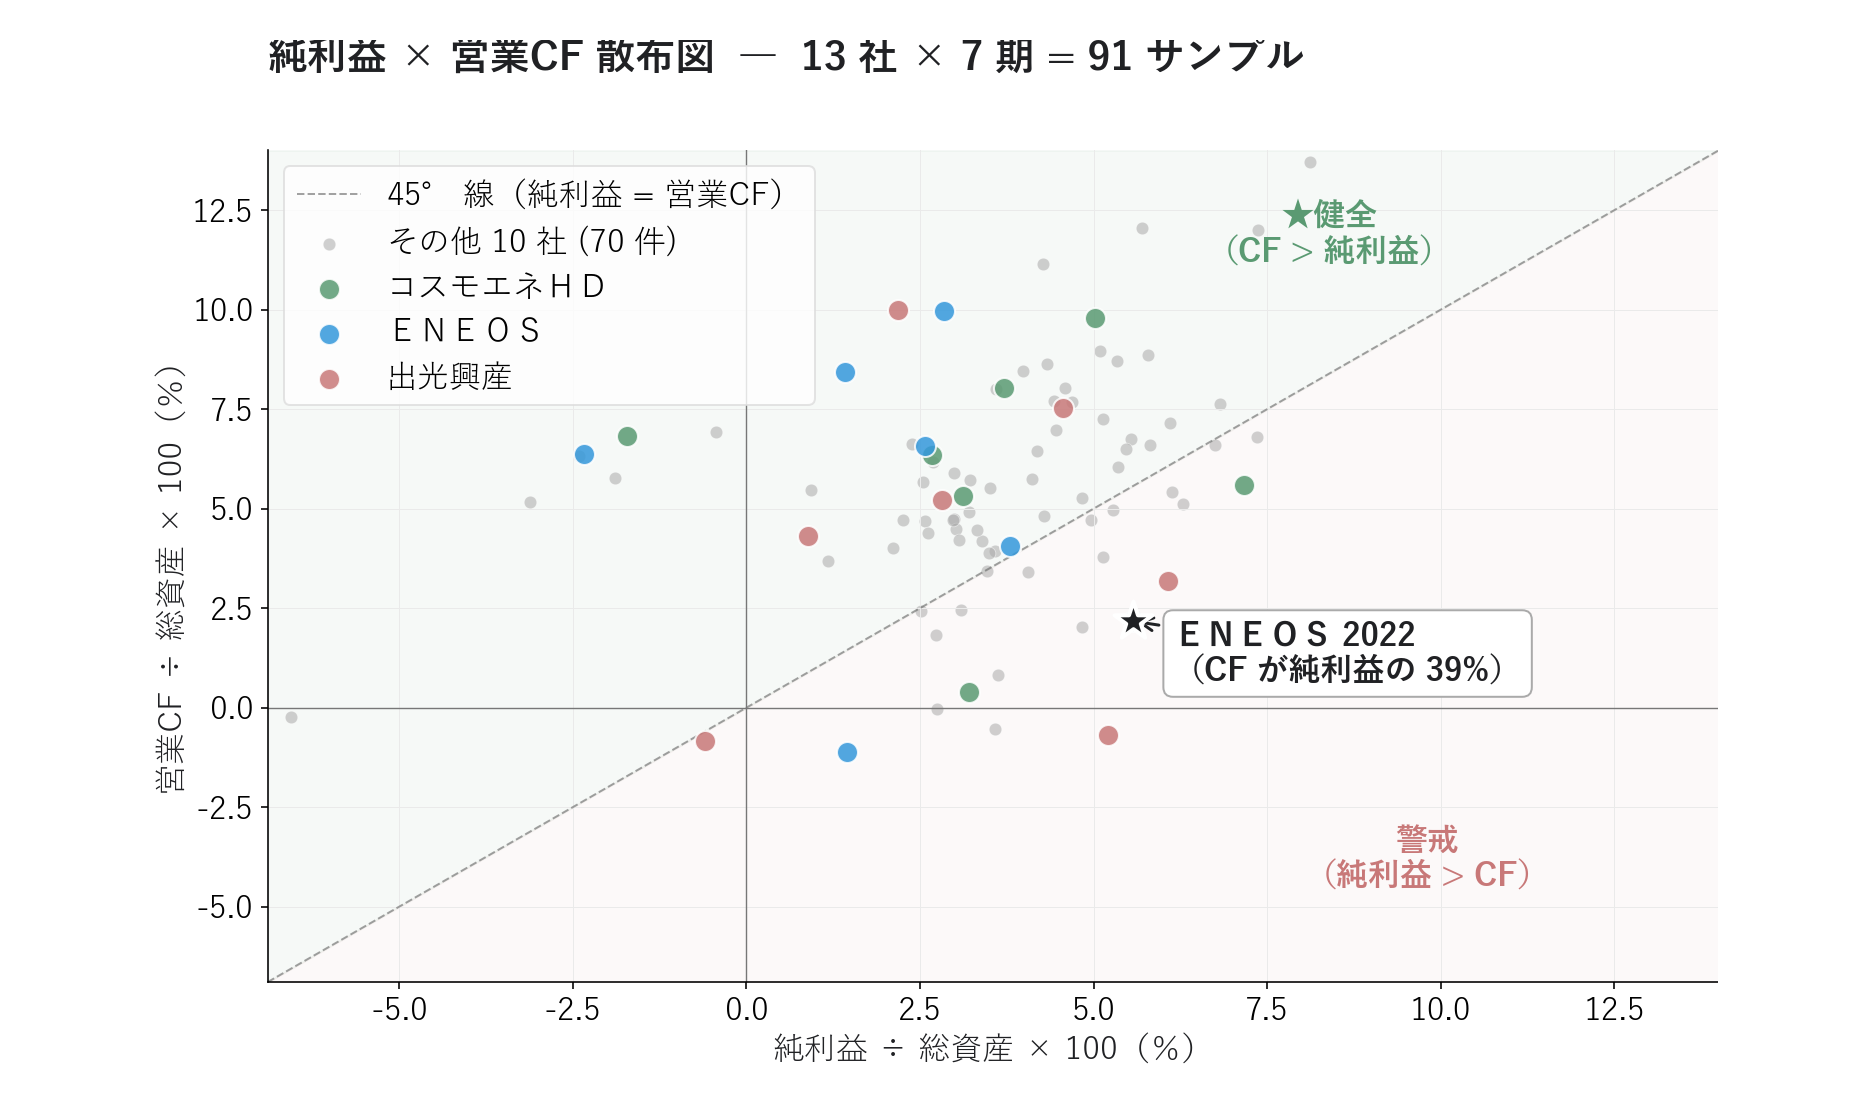
91 サンプル(13 社 × 7 期)を、45° 線(純利益 = 営業CF)を境に「健全」と「警戒」の 2 ゾーンに分けてみます。
| ゾーン | 銘柄群 |
|---|---|
| 線上(健全) | 大半の銘柄。営業CFが純利益を上回る |
| 線下(警戒) | ENEOS 2022, 2023 / 出光 2022, 2023 / コスモエネHD 2022, 2023 など |
- ENEOSの 2022 年度は警戒ゾーンの最も奥(★) ― 純利益が営業CFを最も大きく上回った 1 点
- 2020 年(コロナ・原油急落)は赤字でもCFはプラスの銘柄が多い ― 「会計の利益 < 実際の現金」で健全に分類
- 逆に 2022 年の特需では元売 3 社がそろって警戒ゾーンに集中 ― 原油急騰による在庫評価益が共通して出た結果
元売3社で「特需の共通パターン」
アクルーアル比率の 7 年推移
3 社のアクルーアル比率を、同じ 7 年で重ねたチャートです。
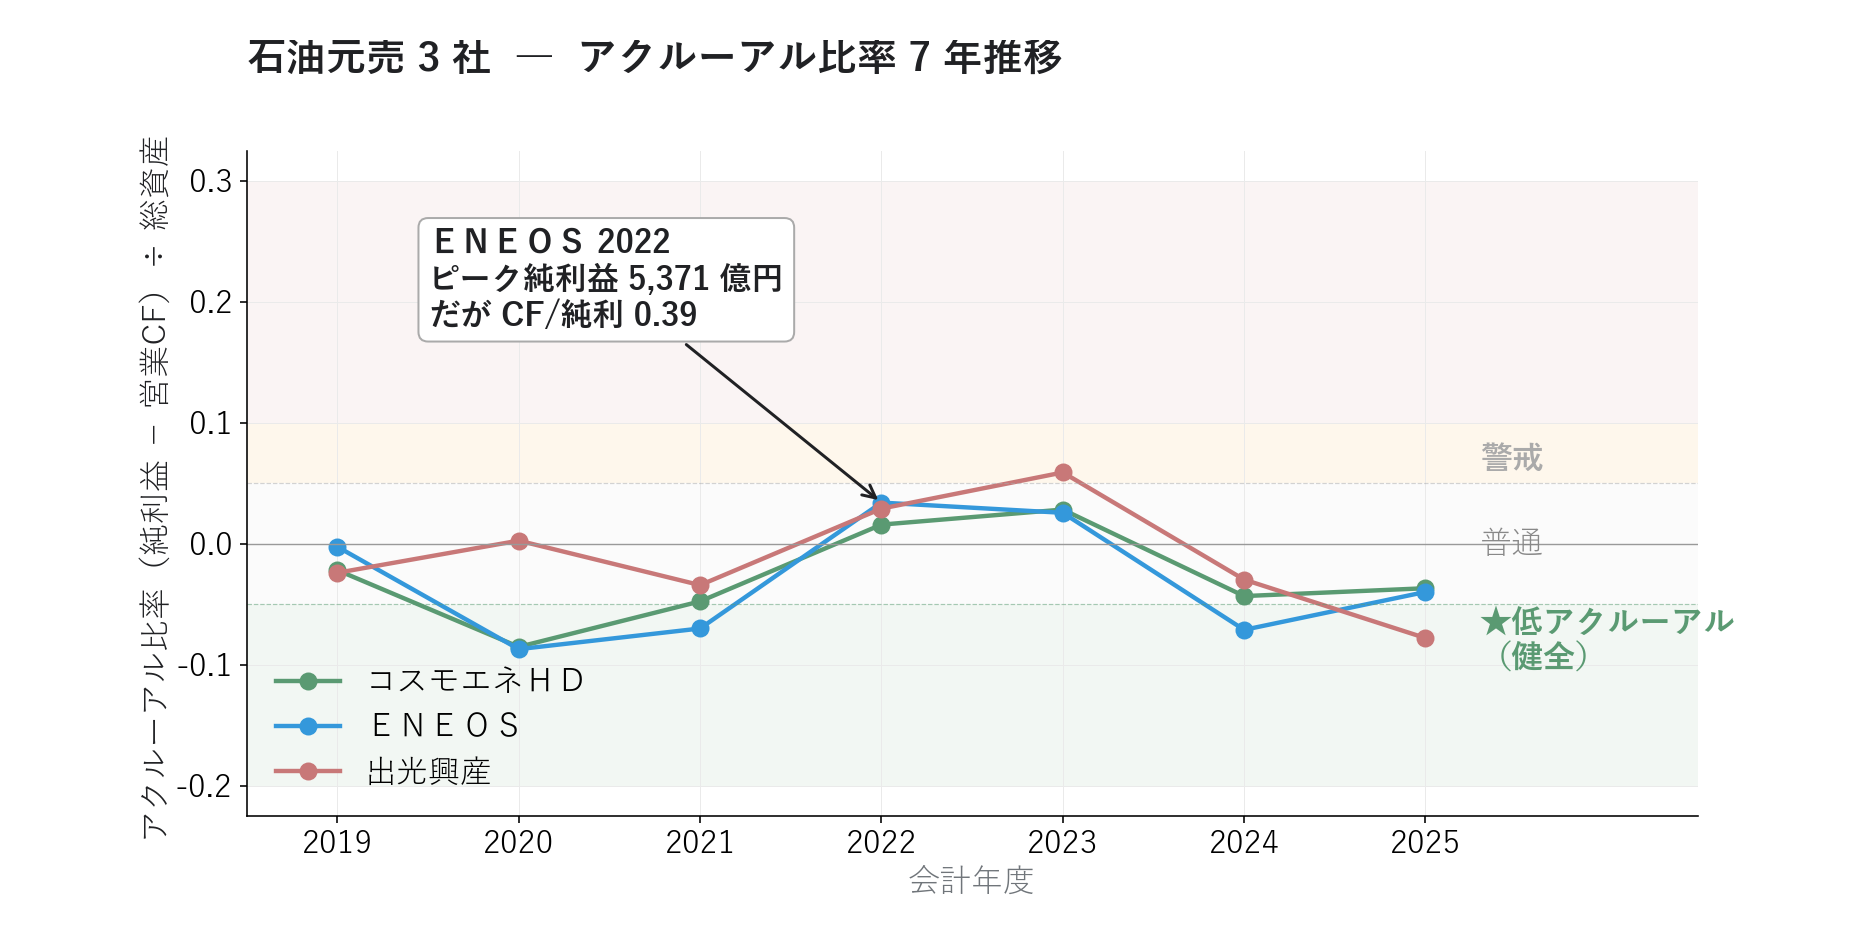
- どの社も 大半の年は健全(営業CF ≧ 純利益)なのに、2022・2023 の 2 年だけ全社がプラス(純利益 > CF)に振れる 共通パターン
- 原油価格の高騰局面で 「在庫を高値で評価し直しただけの利益」 が 3 社そろって出たため
- 健全な年数はENEOS・コスモエネHDが 5/7 年、出光興産が 4/7 年(出光が最も崩れたが、最新 2025 は健全に回復)
純利益 vs 営業CFの年次対比
3 社それぞれの純利益と営業CFを、年ごとに並べたチャートです。
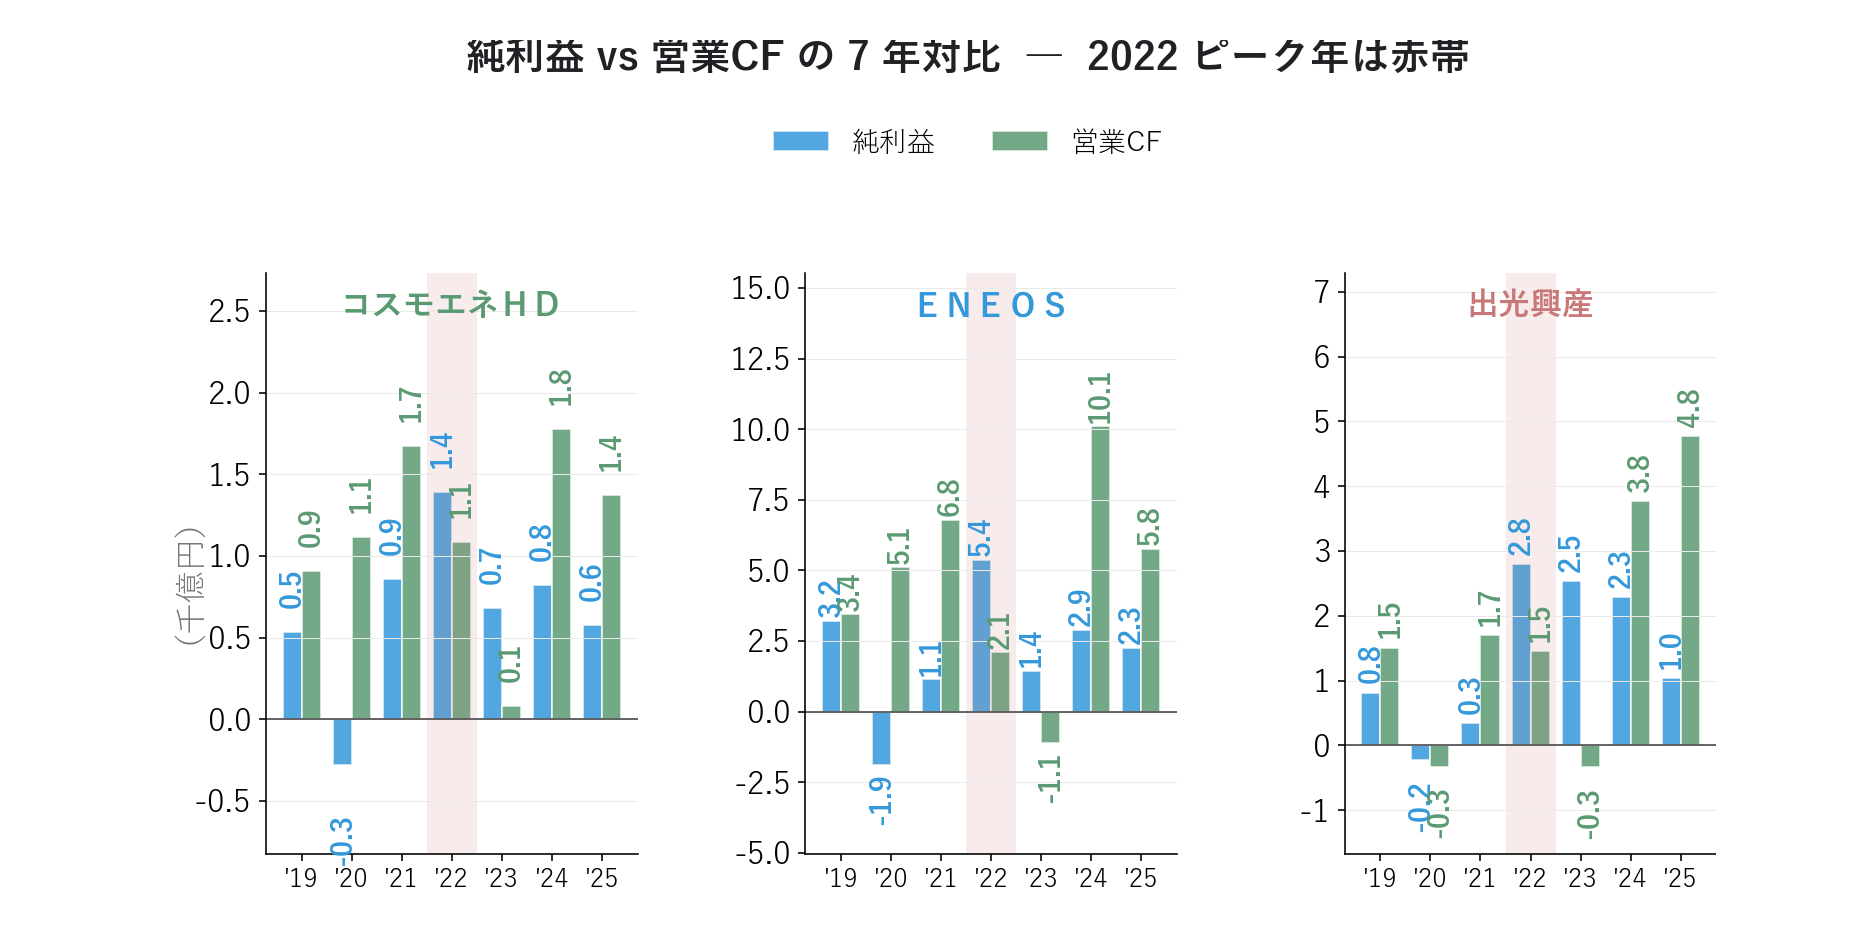
- コスモエネHD 2022: 純利益 1,389 億 / 営業CF 1,084 億(CF/純利 0.78)
- ENEOS 2022: 純利益 5,371 億 / 営業CF 2,095 億(CF/純利 0.39)
- 出光興産 2022: 純利益 2,795 億 / 営業CF 1,461 億(CF/純利 0.52)
- ENEOS 2022 だけ営業CFが純利益を大きく下回り、ギャップは最大の 3,276 億円 ― 利益の額が大きいぶん「会計上は利益でも現金になっていない額」も最大で、翌 2023 年に営業CFがマイナスへ転落する伏線に
ENEOSの「ピーク利益の裏付け」
ENEOSの 2022 年ピーク純利益 5,371 億円を、7 年分の純利益・営業CF・CF化率(CF/純利)に並べたのが下の表です。
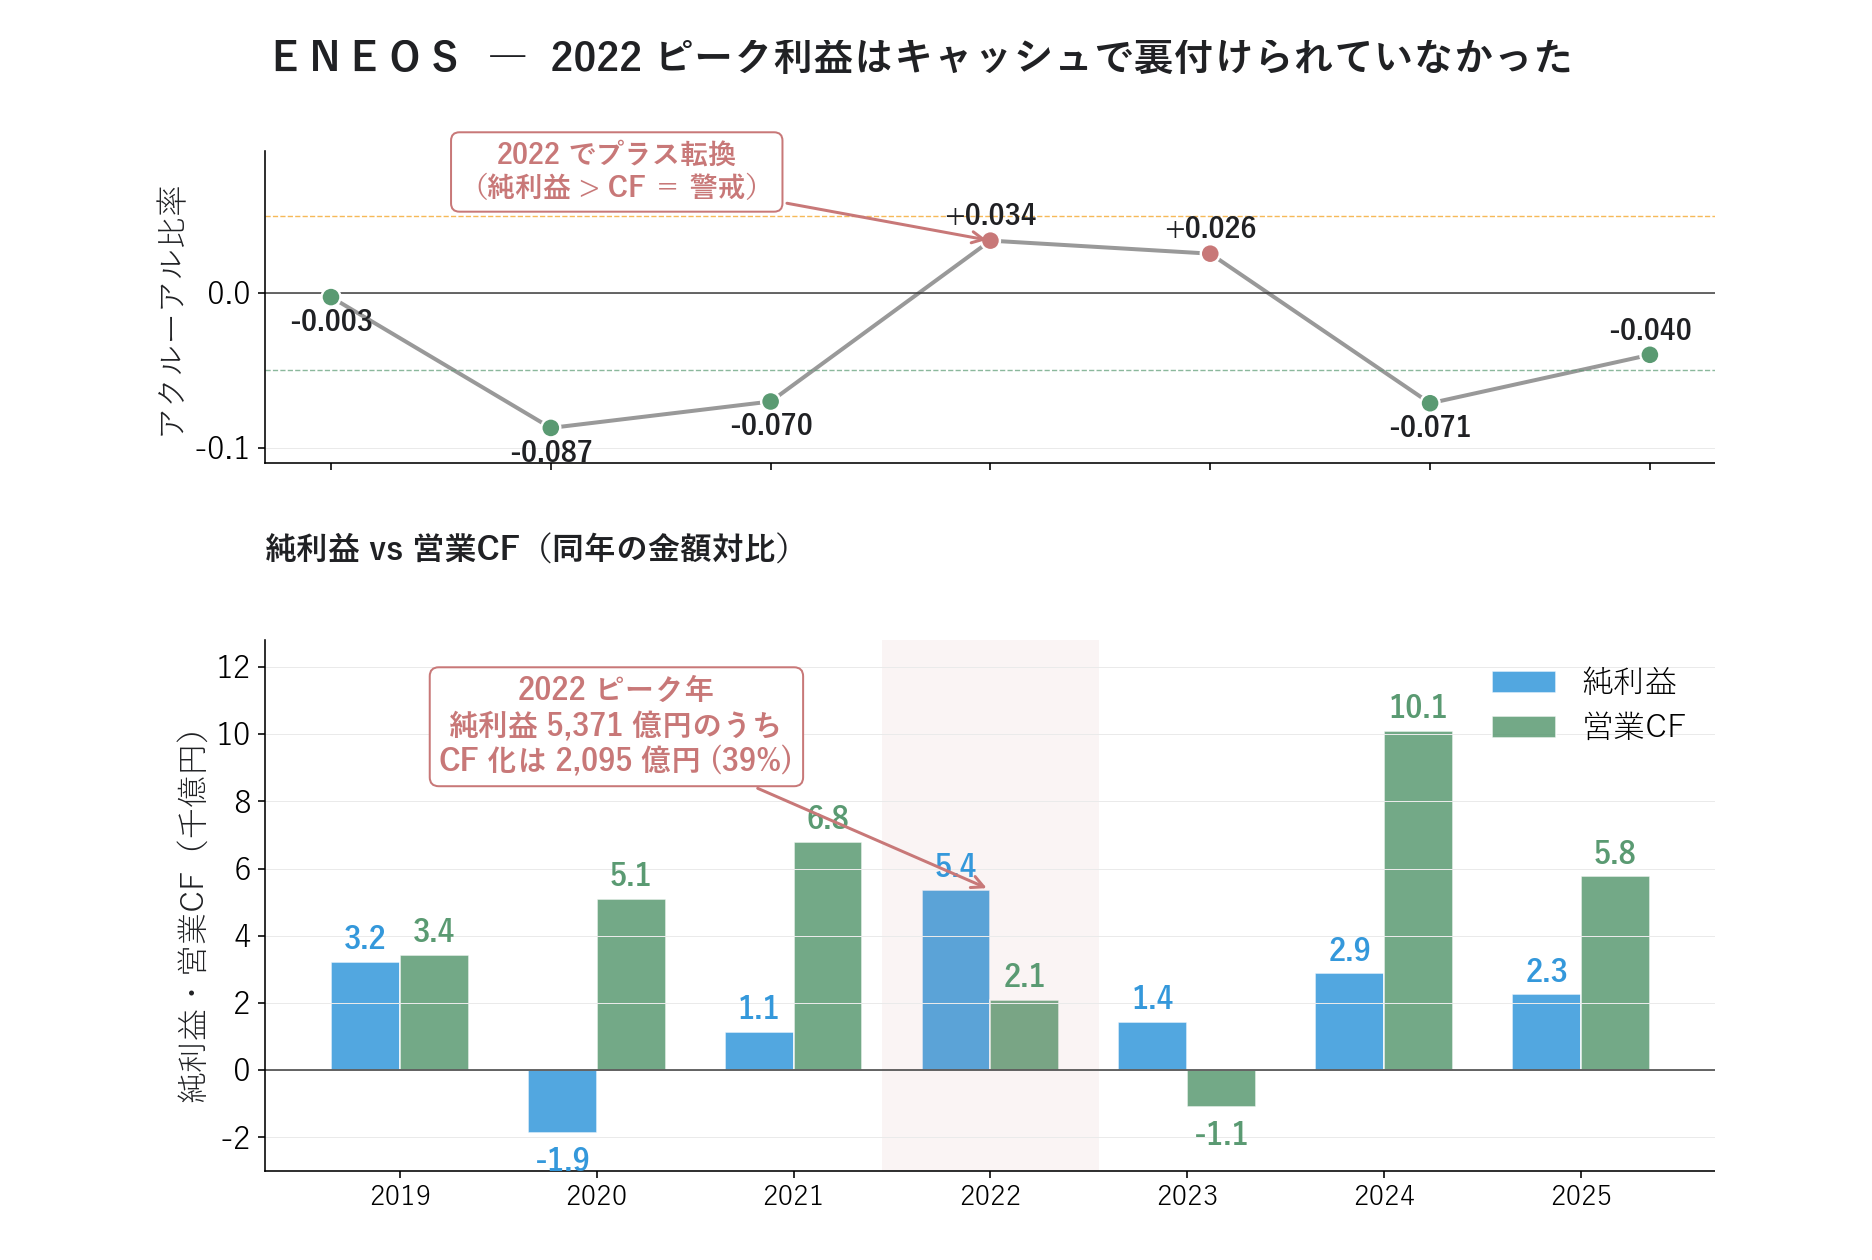
| 年度 | 純利益(千億円) | 営業CF(千億円) | CF/純利 | アクルーアル | 解釈 |
|---|---|---|---|---|---|
| 2019 | +3.2 | +3.4 | 1.07 | −0.003 | 普通 |
| 2020 | −1.9 | +5.1 | −2.72 | −0.087 | 赤字なのにCFはプラス(健全) |
| 2021 | +1.1 | +6.8 | 5.96 | −0.070 | CFが純利益の 6 倍(健全) |
| 2022 | +5.4 | +2.1 | 0.39 | +0.034 | ★ピーク利益のCF化は 39% のみ |
| 2023 | +1.4 | −1.1 | −0.77 | +0.026 | CFはマイナス、純利益はプラス |
| 2024 | +2.9 | +10.1 | 3.51 | −0.071 | CFが大幅プラス(健全) |
| 2025 | +2.3 | +5.8 | 2.55 | −0.040 | CFが純利益を超過 |
- 2022 年の純利益 5,371 億円のうち、実際に現金として入ったのは 2,095 億円(CF化 39%) ― 残り 3,276 億円は在庫評価益や売掛・在庫の増加など、現金を伴わない利益だった可能性が高い
- 翌 2023 年は営業CFがマイナス(−1,102 億円)なのに、純利益はプラス(+1,438 億円) ― アクルーアル比率は "普通圏" ぎりぎりだが、現金で見た質は最も低い
- 2024〜2025 年は営業CFが純利益の 2.5〜3.5 倍 ― 過去の "現金を伴わなかった利益" を回収する局面に入った
つまり 2022 年の特需は その年には現金になっておらず、CF化 39% → 2023 年マイナス → 2024〜25 年で回収、という流れでした。これが有報XBRLのキャッシュフロー計算書から数字で示せる「利益の質」の実態です。
まとめ
- アクルーアル比率 =(純利益 − 営業CF)÷ 総資産 ― スコアでは見えない「利益の質」を測る(Sloan 1996)。有報XBRL 91 サンプル(13 社 × 7 期)
- ENEOS:2022 ピーク純利益 5,371 億のうち CF化は 39%、翌 2023 年は営業CFマイナス転落(在庫評価益の反転)
- ただし 3 年累積ではCFが純利益を上回り回収済み(114%) ― 原油サイクル由来で利益操作ではなく、「単年」か「累積」かで評価が割れる
公開サイトで試す
利益にキャッシュの裏付けがあるかは、公開サイトでも、純利益率と営業CF・FCFを並べて確かめられます。アクルーアルそのものの計算は含みませんが、元売3社の利益と現金の動きを、同じ期で見比べられます。有報ベースなので、記事の数値とは、期や定義が異なる場合があります。
Python コード
本記事のチャート画像・データ取得・成形スクリプトは、すべて GitHub に公開しています。アクルーアル比率の計算方法(Sloan 1996 の式・補助指標CF/純利益・業種特性・ノイズフィルタ・Sloan 戦略のしきい値)は、リポジトリの README にまとめています。データは提供元の利用規約により再配布できませんが、データを各自取得すれば、この記事と同じものが再現できます。