コングロマリット・ディスカウント ― 総合商社・ENEOSをセグメントで読み解く
総合商社のような複合企業は、事業の全体像が見えにくく 実態より低く評価されがち です(コングロマリット・ディスカウント)。セグメントに分解すれば、その割引の“中身”が定量的に見えてきます。
この記事で見ていくのは、次の 2 つです。
- 利益の質(アクルーアル)・予想の信頼性(予想検証)で健全と確認した 総合商社 は、セグメントでも事業転換に成功しているか
- この分析の中核 ENEOS のピークアウトは、どのセグメントで起きているか
どちらも同じ 決算短信XBRL で読み解きます。
総合商社の「事業転換」
利益の質(アクルーアル)と予想の信頼性(予想検証)で健全だった総合商社 8 社のうち、セグメントでも はっきり事業転換が表れたのは丸紅と双日の 2 社 でした(他 6 社は横ばい〜小幅、三菱商事はセグメント売上の開示なし)。
| 銘柄 | アクルーアル (利益の質) |
予想検証 (予想の信頼性) |
セグメント (本記事) |
|---|---|---|---|
| 丸紅 8002 |
−0.0168 (健全) |
G +7.3% / C +1.8% |
次世代事業 +127% × 金融 −55% |
| 双日 2768 |
−0.0009 (健全) |
G +25.8% / C −4.9% |
エネルギー・ヘルスケア +78.9% |
つまり丸紅・双日は、利益の質・予想・セグメントの 3 つがそろって同じ「健全・前進」を指す 2 社です。ただし FY2025 確定後の予想検証は、丸紅(G +7.3% / C +1.8%=強気ガイダンス × 中立コンセンサス)・双日(G +25.8% / C −4.9%=強気ガイダンス × 懐疑的コンセンサス)へと変化しており、この 3 分析の足並みがそろい続けるかは継続評価 が必要です。
ENEOSの「ピークアウトの内訳」
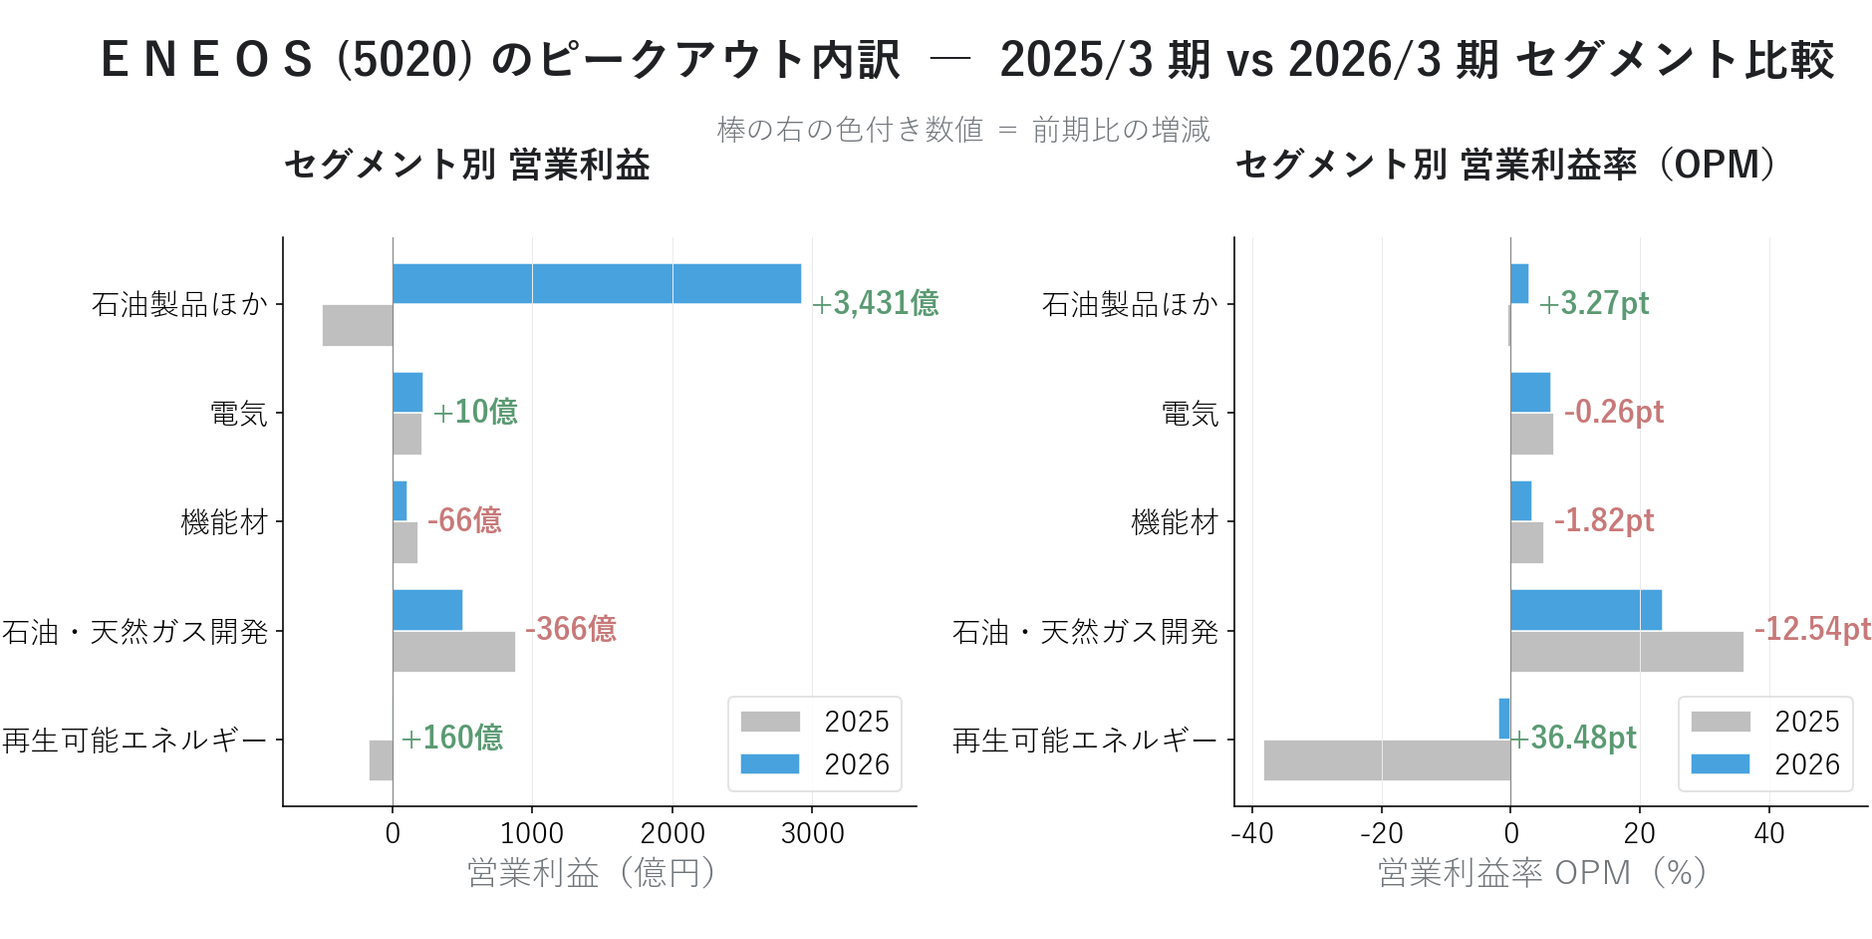
ENEOSの 2026/3 期決算短信XBRLから、セグメント別に当期 vs 前期を比べました(図は売上の開示がない「その他」を除く 5 セグメント、下の表は「その他」も含む)。連結営業利益は前期 1,061 億円から当期 4,666 億円へ、前期比 +339.8% の急回復(前期は金属事業=JX金属を非継続事業に組み替えた継続事業ベース)。在庫影響を除いた実質ベースでも当期 4,744 億円(前期比 +3,107 億円の増益)と着地しています。ただしセグメントに分けて見ると、この急回復は 1 つの理由ではなく、いくつもの層が重なっていると分かります。
| セグメント | 当期売上 | 営業利益 | OPM前期→当期 | 状態 |
|---|---|---|---|---|
| 石油製品ほか(売上92%) | 103,953 億 | 2,924 億 | −0.5% → 2.8% | 🟢 赤字脱却 |
| 石油・天然ガス開発 | 2,167 億 | 508 億 | 36.0% → 23.5% | 🔻 正常化(営利 −42%) |
| 機能材 | 3,390 億 | 111 億 | 5.1% → 3.3% | 🔻 −37%(市況悪化) |
| 電気 | 3,492 億 | 220 億 | 6.6% → 6.3% | ▬ 横ばい |
| 再生可能エネルギー | 487 億 | −9 億 | −38.4% → −1.9% | 🟢 赤字縮小 |
| その他 | — | 912 億 | — | 金属442 + NIPPO等470 |
| 連結合計 | — | 4,666 億 | — | 前期比 +339.8%(前期 1,061 億) |
急回復の正体は 2 つです。
- 石油製品(売上 92%)が前期赤字(−507 億)→ 当期黒字(+2,924 億)に転換 ― ただし前期 −507 億は在庫評価損などで沈んだ底で、振れ幅が大きく見えるのは前期の反動。当期の利益水準自体は在庫の追い風ではなく、実力ベースでも堅調(在庫影響除き 4,744 億)
- その他事業 912 億円(金属 442 + NIPPO・連結調整 470)が連結利益の約 20% を占める
前期の在庫評価損の反転や精製マージン(仕入れと販売の利ざや)の回復など、原油サイクルに連動する要素が大きく、利益の質の分析どおり 2022〜2024 の累積ではCFが純利益を上回り回収済み(一過性ではなく、業態固有のサイクル)。
一方で、本来の収益エンジンである 2 事業の利益率(OPM=営業利益率)は低下 しています:
- 石油・天然ガス開発: 5 セグメント中で唯一OPM 20% 超だった高収益事業。OPM 36.0% → 23.5%(−12.5pt)、営業利益 −41.8%。ただしOPM 23% は今も他業界より高く、原油・ガス価格が高止まりした時期からの サイクル正常化 とも読めます。「構造的な地盤沈下」か「一時的なサイクル要因」かは 2 年の比較では断定できず、継続観察が必要
- 機能材: 「高付加価値素材で利益を安定させる」事業とされるが、OPM 5.1% → 3.3%(−1.8pt)、営業利益 −37.3%。化学市況の悪化が利益率を圧迫しており、注意が必要
つまり 「連結は急回復、その裏で高収益セグメントは正常化」という二層構造 です。ENEOSは、見る角度を変えるたびに違う顔が出てきます ― ここまでの記事で見てきた 6 つの角度を、一覧にしておきます。
| 分析の角度 | ENEOSから見えたこと |
|---|---|
| 割安度(PEG×ROE) | GARPマップで割安・低ROE。圏外でも +29.7% 上昇 |
| 業績推移(XBRL) | 2022 純利 5,371 億(原油高で在庫評価益が膨らんだ特殊年)→ 2025 2,261 億へ縮小 |
| 利益の質(アクルーアル) | 単年CF/純利 39% vs 3 年累積 114%(回収済み) |
| 予想の信頼性(予想検証) | EPS +72.9% と経常 ▲0.6% の併存は構造要因(のれん減損 / JX金属IPO / 自社株買い) |
| 市場反応(CAR) | 修正発表でCAR[-1,+20] = −13.89%(主因は構造要因) |
| セグメント(本記事) | 開発OPM 36→23% / 機能材 5→3% の正常化を可視化。連結 4,666 億(前期 1,061 億から +339.8%) |
連結の急回復をうのみにせず、前期の在庫評価損の反転と精製マージン回復で石油製品が黒字転換した裏で、高収益セグメントは正常化に向かっている ― これが「全体ピークアウト」の内訳です。「ピークアウトか正常化か」は CFの累積(114%) とセグメントの時系列を継続観察して判断します(GARPの記事 の 4 基準試算を参照)。
なお出光興産 / コスモエネHDは本記事執筆時点で同期 (2026/3 期) の決算短信XBRLを未取得です。3 社揃えれば「石油元売 3 社の事業構成比較」が可能になり、割安度・マルチファクター分析で観察された 3 社の株価動向の差をセグメントレベルで説明できる見込みです。
まとめ
- 丸紅・双日 はセグメントでも事業転換に成功 ― 利益の質・予想・セグメントの 3 分析が同じ方向を指す
- ENEOS 2026/3 期は連結営業利益 4,666 億(前期比 +339.8%)の急回復 ― 主因は石油製品(売上 92%)の赤字脱却。一方で 主力 2 事業(開発・機能材)は正常化局面。「ピークアウトか正常化か」は継続観察が必要
公開サイトで試す
記事で扱った総合商社・ENEOSのセグメントを、公開サイトでは、会社を並べて構成を比べたり、ENEOSの5期の推移を見たりできます。有価証券報告書のデータなので、記事の数値とは、期や定義が異なる場合があります。
Python コード
本記事のチャート画像・データ取得・成形スクリプトは、すべて GitHub に公開しています。セグメント分解の計算方法(決算短信XBRLからのセグメント抽出・前期比・OPM算出・利益の質/予想検証とのクロス)は、リポジトリの README にまとめています。データは提供元の利用規約により再配布できませんが、データを各自取得すれば、この記事と同じものが再現できます。