EVで見る「会社の値段」 ― 元売・商社・資源 13社を簡易DCFで検証
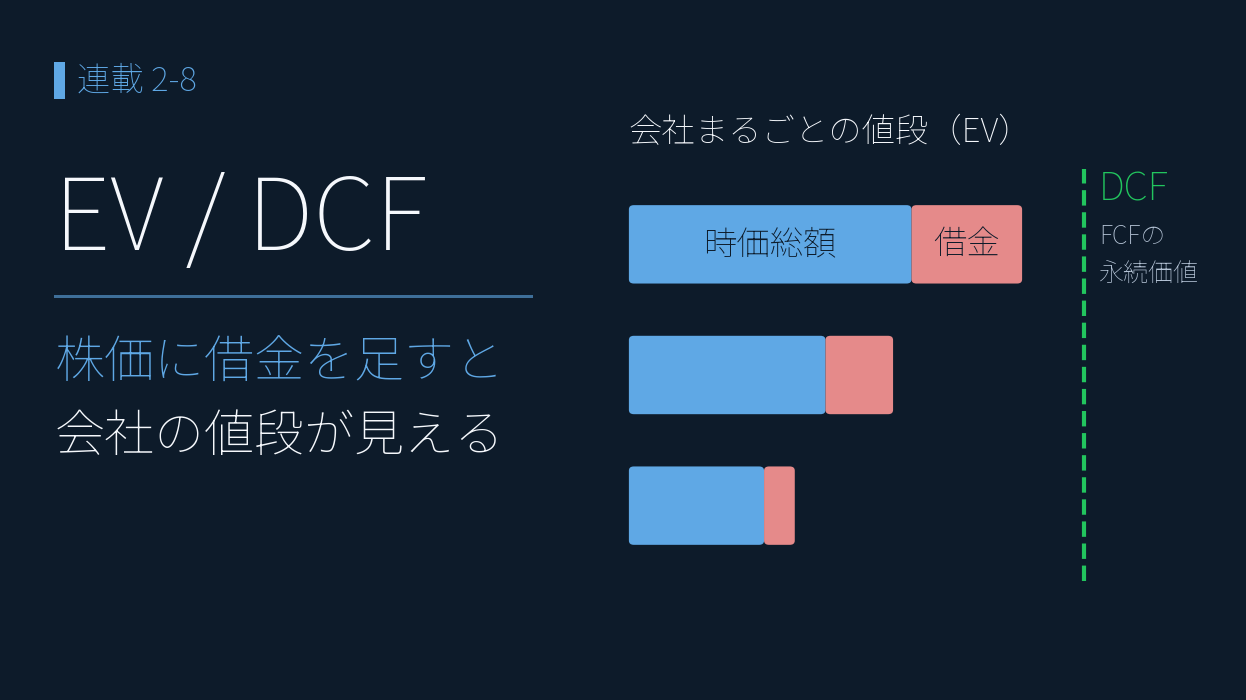
株価×株式数(時価総額)は「株主の取り分」の値段であって、会社まるごとの値段ではありません。会社を丸ごと買うなら、借金も引き受けることになるからです。
そこで本記事では、有価証券報告書から抽出した**有利子負債と現金を時価総額に足し引きしたEV(企業価値)**を、元売3社・総合商社8社・資源2社の計13社(資源はINPEXと石油資源開発)で算出します。さらに「会社の値段は稼ぎの何年分か」(EV/営業CF)と、「いまのFCFが続くならいくらか」(簡易DCF)を市場の値付けと突き合わせます。
EVとは ― 株価に「借金」を足すと会社の値段になる
時価総額が同じ2社でも、借金が多い会社は「高い買い物」、現金を貯め込んだ会社は「実質値引き」です。有利子負債は決算短信のサマリーには載っていないため、有価証券報告書のXBRLから借入金・社債・CP(コマーシャル・ペーパー)を抽出しました。
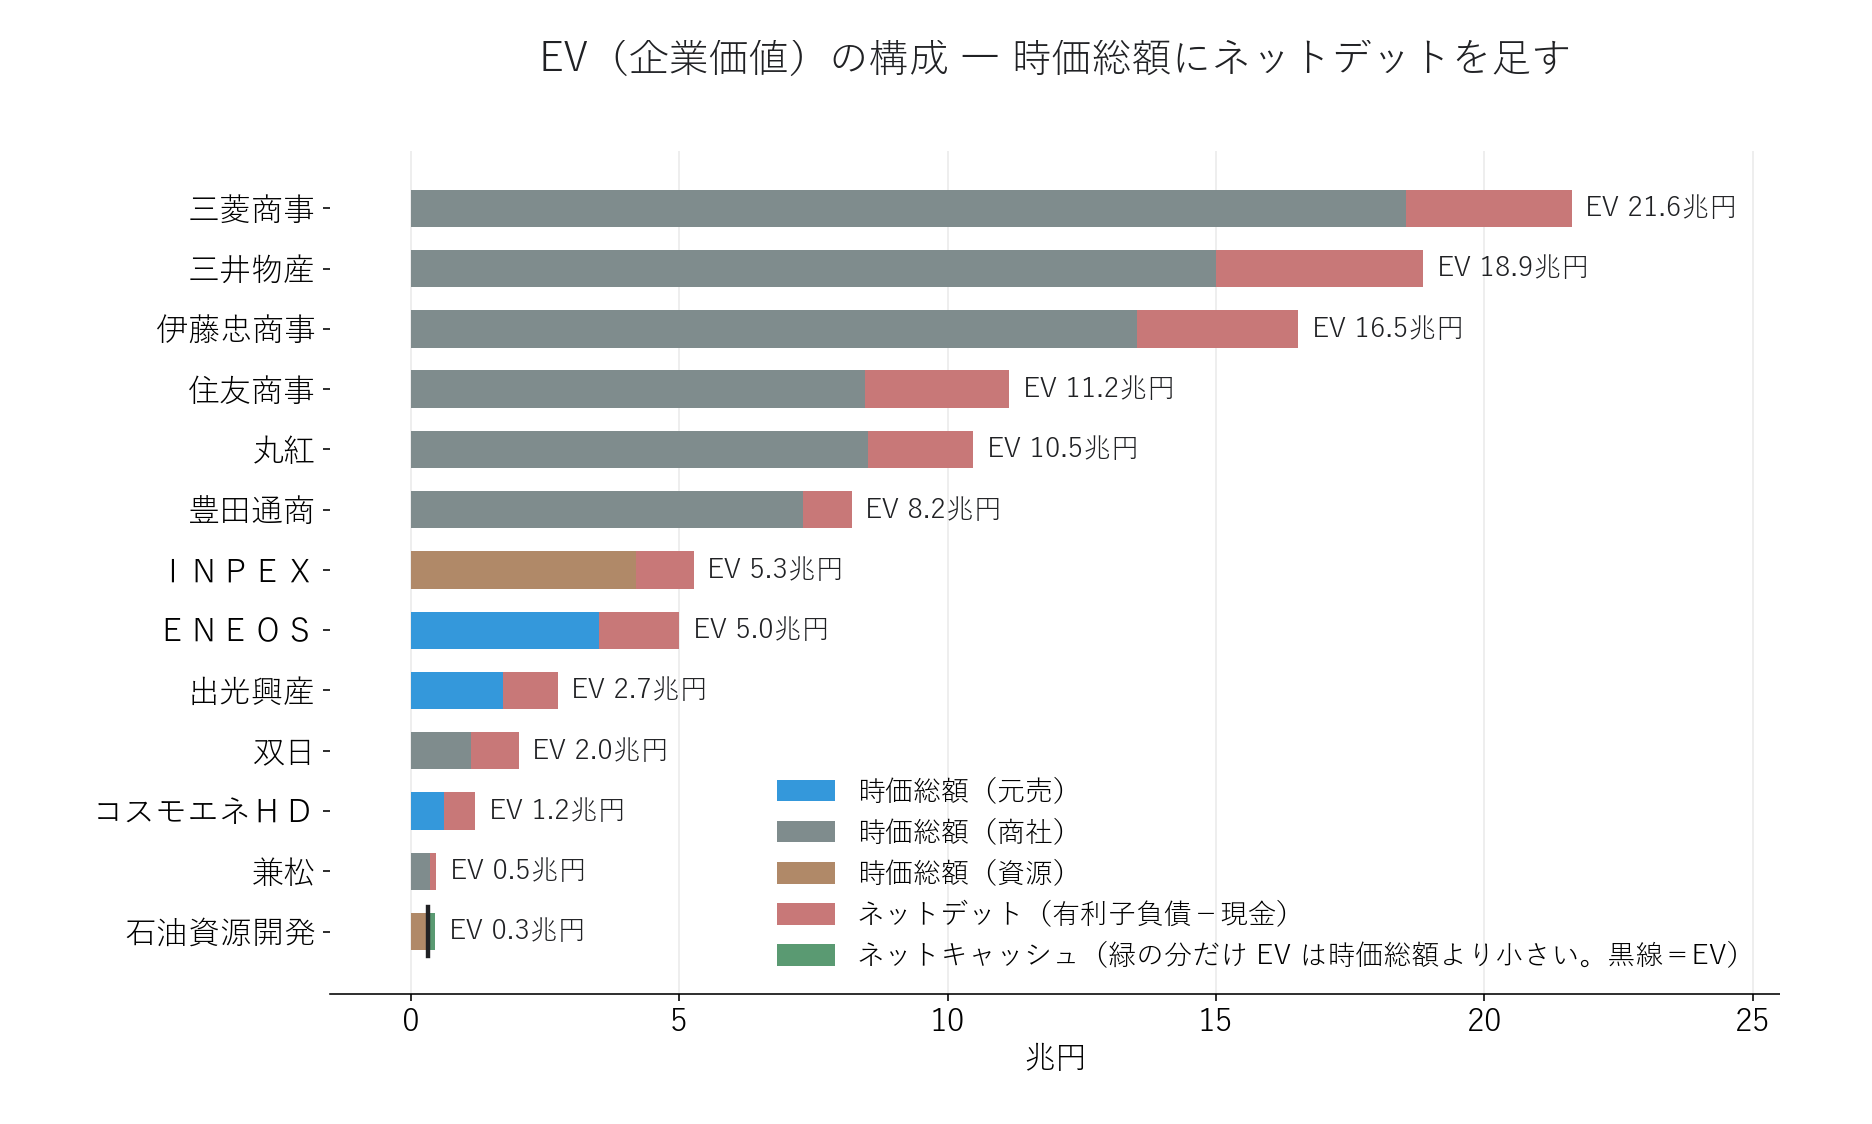
- ━ ネットデットの上乗せは社によって全く違う ― ENEOSは時価総額3.5兆円に対して+1.5兆円(EV 5.0兆円)、時価総額の4割超が「見えない値札」
- ━ 商社は時価総額の巨大さに対して上乗せは1〜2割台 ― 三菱商事は時価総額18.6兆円+3.1兆円で EV 21.6兆円
- ━ 資源の石油資源開発は逆に現金が借金より多く(ネットキャッシュ)、EVは時価総額より小さい0.3兆円
なおIFRSのリース負債(ENEOS 0.34兆円など)は開示タグが13社で揃わないため有利子負債に含めず、非支配株主持分も足していません。EVは少し控えめな値です。
EV/営業CF ― 会社の値段は「稼ぎの何年分」か
定番はEV/EBITDA ですが、総合商社は損益計算書に営業利益を表示しない(売上総利益から税前利益へ直行する)ため、EBITDAの定義が13社で揃いません。そこで全社で同じ定義になる 営業CF で割ります。
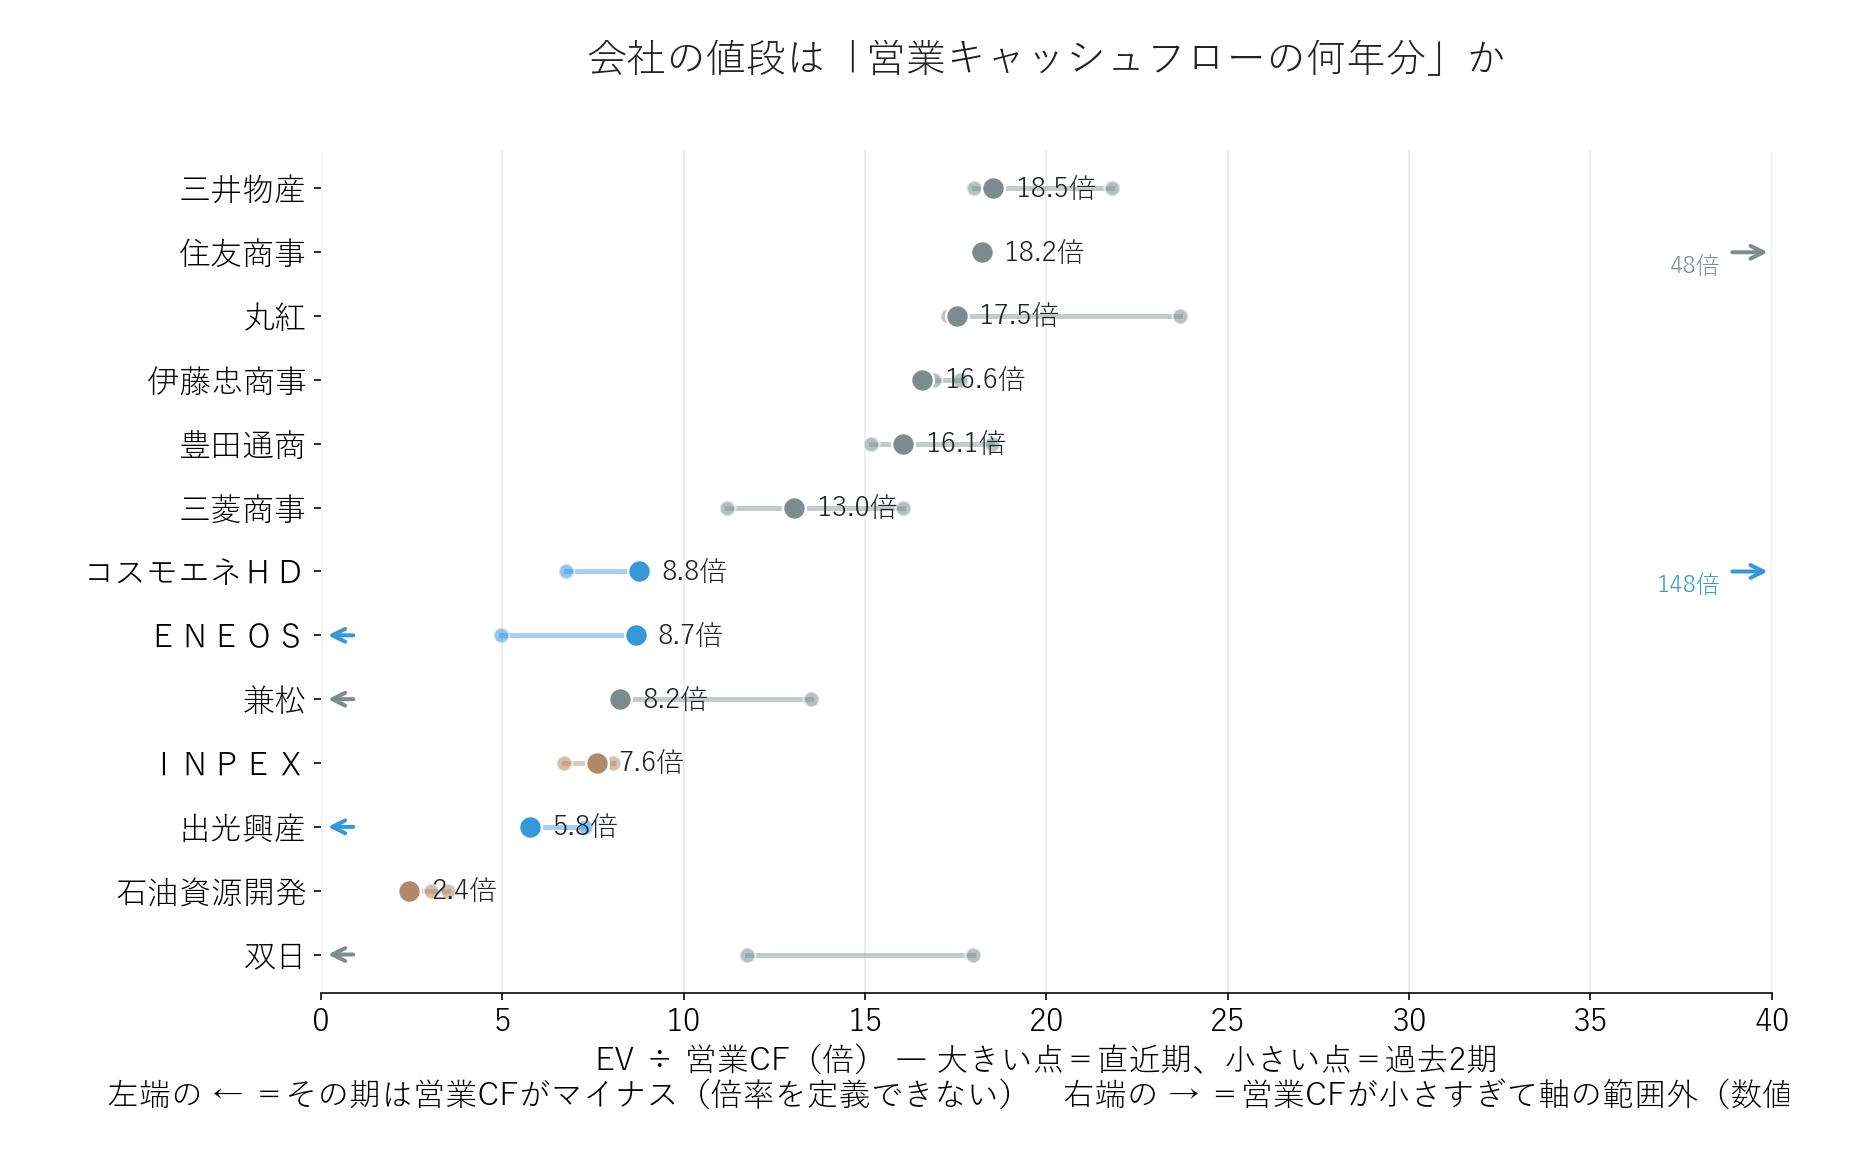
- ━ 商社は13〜18.5倍、━ 元売は6〜9倍、━ 資源は2〜8倍 ― 市場は「同じ1円の営業CF」に2倍以上違う値段を付けている
- 石油資源開発は2.4倍 ― 約2年半の営業CFでEVを回収できる計算。市場が「この稼ぎは続かない」と見ている裏返し
- ただし営業CFは年でブレる ― ENEOS・出光・兼松は2023年3月期が営業CFマイナス(在庫高・運転資本の膨張)、双日は直近期がマイナス。単年の倍率を鵜呑みにしないのがこの図の教訓
簡易DCF ― 「いまのFCFが続くなら」を市場と突き合わせる
図の横軸 = この永続価値 ÷ 市場のEV ― 1なら市場と一致、1を超えれば割安、1を下回れば市場は成長を織り込む
FCFは営業CF+投資CFで計算し、直近5期それぞれのFCFを上の式に当てはめて並べます。同じ会社でも、どの年のFCFを「実力」とみなすかで評価が何倍も変わるのが見どころです。
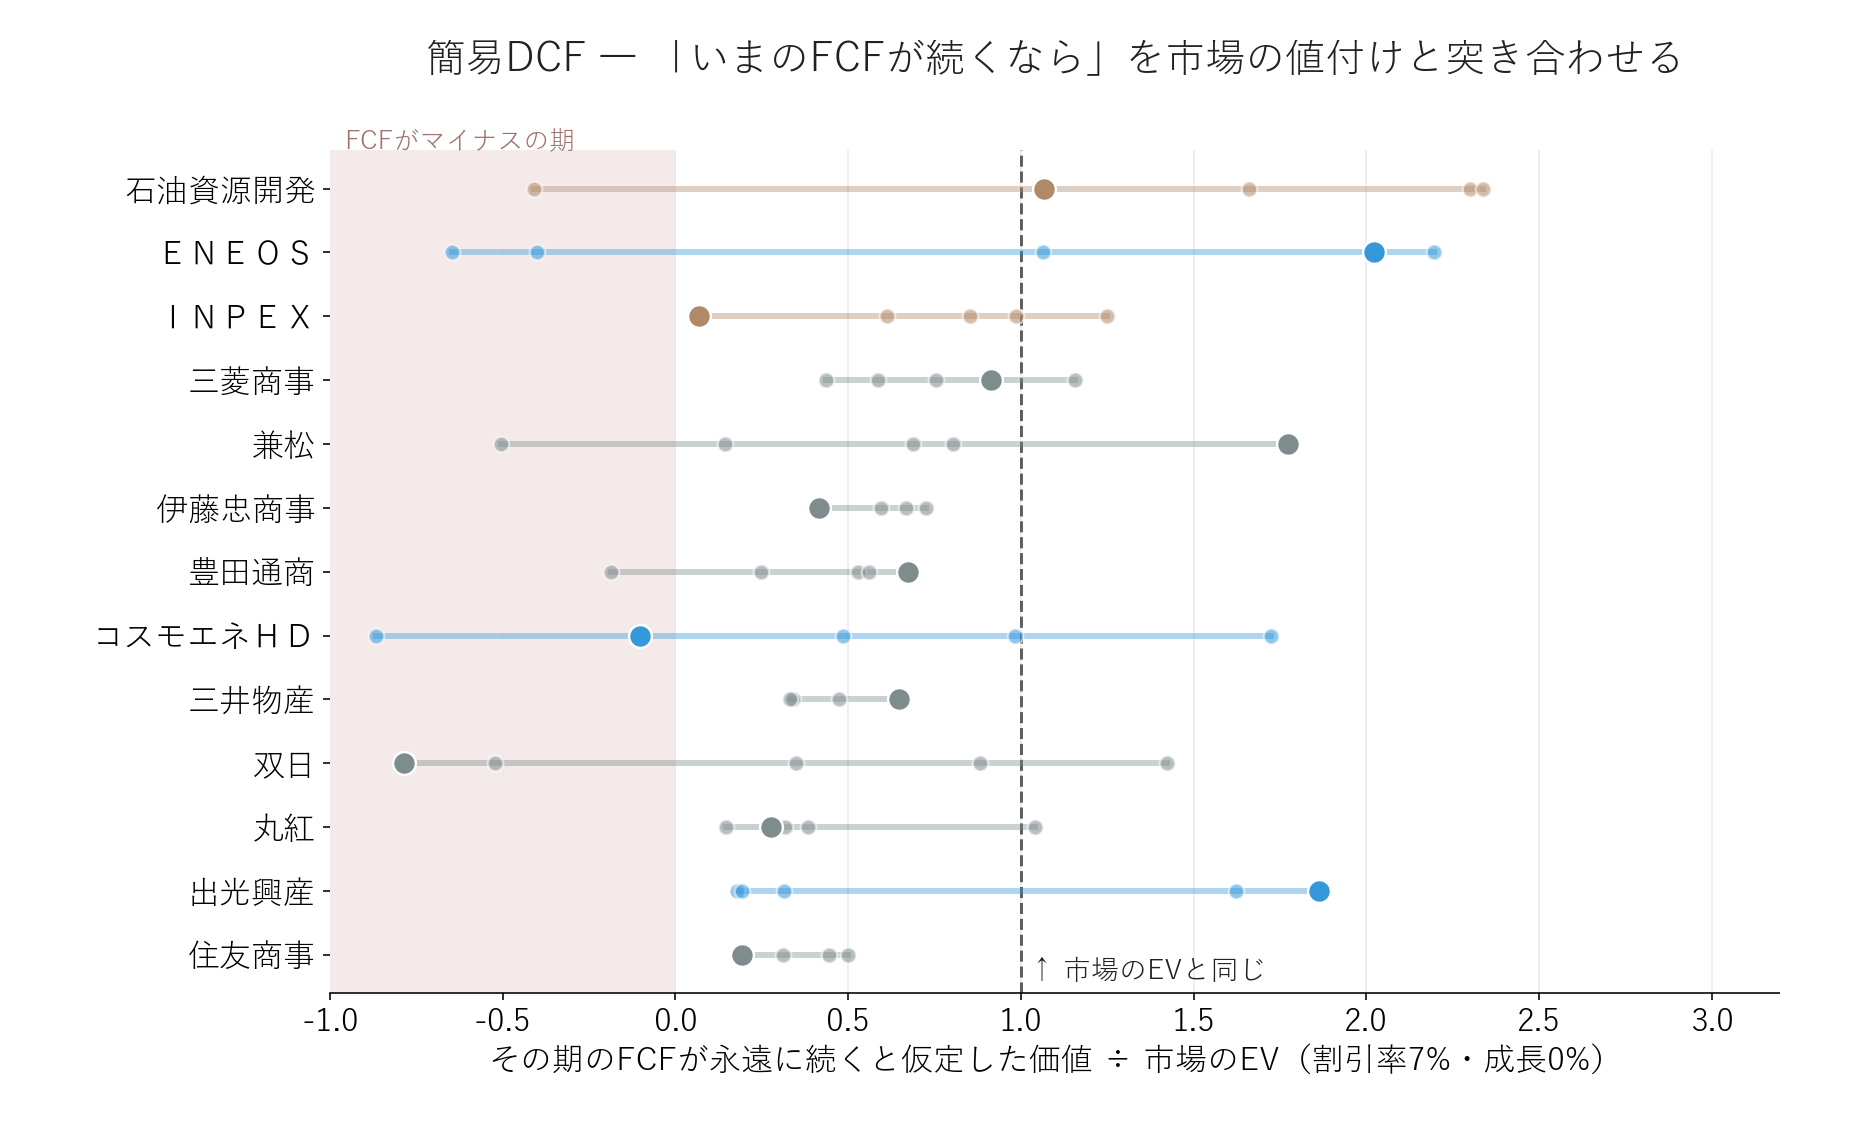
- ━ 大手商社は5期とも1.0未満に密集(伊藤忠0.4〜0.8、三井物産0.3〜0.7、住友商事0.2〜0.5) ― いまのFCFの永続価値だけでは市場のEVに届かない。市場は投資が将来のFCFに化ける前提(成長)を織り込んでいる
- ━ ENEOSはレンジが−0.7〜2.2倍と最大級にブレる ― 直近期の2.0倍は JX金属の売却収入で投資CFがプラスに振れた一時要因。単年DCFの危うさの見本
- ━ 石油資源開発は中央値が1.0超 ― FCF面でも「割安」に見えるが、これも市場が資源価格と生産の先細りを織り込んだ値段という解釈と表裏
DCFは「答えを出す道具」ではなく、市場の値付けにどんな前提が埋まっているかを逆算する道具として使うのが安全です。
まとめ
- EV = 時価総額 + ネットデット ― 有価証券報告書から有利子負債を抽出すると「会社まるごとの値段」が見える。ENEOSは時価総額の4割超が借金の上乗せ、石油資源開発は逆にネットキャッシュ
- EV/営業CFは商社13〜18.5倍 vs 元売・資源2〜9倍 ― 市場は稼ぎの「続きやすさ」に値段を付けている。ただし営業CFがマイナスの期もあり、単年では判断しない
- 簡易DCFは市場の前提を逆算する道具 ― 商社のEVは「いまのFCF」だけでは説明できず成長を織り込む。ENEOSの直近FCFは資産売却で跳ねており、どの年を「実力」と見るかで評価は何倍も変わる
公開サイトで試す
公開サイトは有価証券報告書の数値だけを使うので、株価から作るEVや簡易DCFは含みません。ただし、その土台になる営業CF・FCF・純資産・自己資本比率は、石油・資源の5社で並べて見られます。
Python コード
本記事のチャート画像・データ取得・成形スクリプトは、すべて GitHub に公開しています。有利子負債の抽出(企業固有の拡張タグへの対応・日本基準とIFRSのタグの違い)と、有報と決算短信の独立突合による検証は、リポジトリの README にまとめています。データは提供元の利用規約により再配布できませんが、データを各自取得すれば、この記事と同じものが再現できます。