セグメント分析 ― 連結に埋もれた「強い事業」を発進力スコアで探す
「PER 20 倍、ROE 10% ― この会社は割高で高収益」。こうした全社平均では、裏でどの事業が伸び、どの事業が縮んでいるか までは見えません。
本記事では、XBRLをJSON化した自前パイプライン で決算を 事業セグメント別 に分解し、「次の主力事業」と「隠れた高収益事業」を発掘します。
セグメント分析とは ― 企業合算に埋もれた事業別の伸び・利益率を分解する
PEG・ROE・アクルーアル・予想検証は、すべて 企業合算 の指標で、その内訳までは見えません。総合電機や商社のような複合企業ほど、決算短信XBRLの セグメント別 分解の価値は大きくなります。
| 発進力スコア | 判定 |
|---|---|
| ≥ 1.5 | 加速中 |
| 0.7 〜 1.5 | 横ばい |
| ≤ 0.7 | 減速中 |
ただし決算短信XBRLは 時系列が 2 年分 しかないので、本記事は上の 5 年版スコアではなく、前期比成長率の大小で「加速/減速」を見ます。5〜7 年のトレンドは過去まで遡れる有報XBRLで取れますが、有報のセグメント読み取りは整備中(筆者の今後の課題)。今回の対象は、短信でセグメントが取れた 233 銘柄 × 787 セグメントです。
⚠️ ENEOSは後編(2-6 コングロマリット)用に追加取得して 5 セグメントを分析。出光 / コスモエネHDは同期未取得のため対象外です。
セグメント分解で「収益構造」を見る
ここからは、決算短信で 2 年分が取れた全 233 銘柄 × 787 セグメントを俯瞰します。前期比成長率と営業利益率の 2 つの切り口で見ていきます。
セグメント前期比成長率(加速 / 減速 Top10)
前期比成長率(売上 100 億円以上)の大きい順・小さい順に並べます。
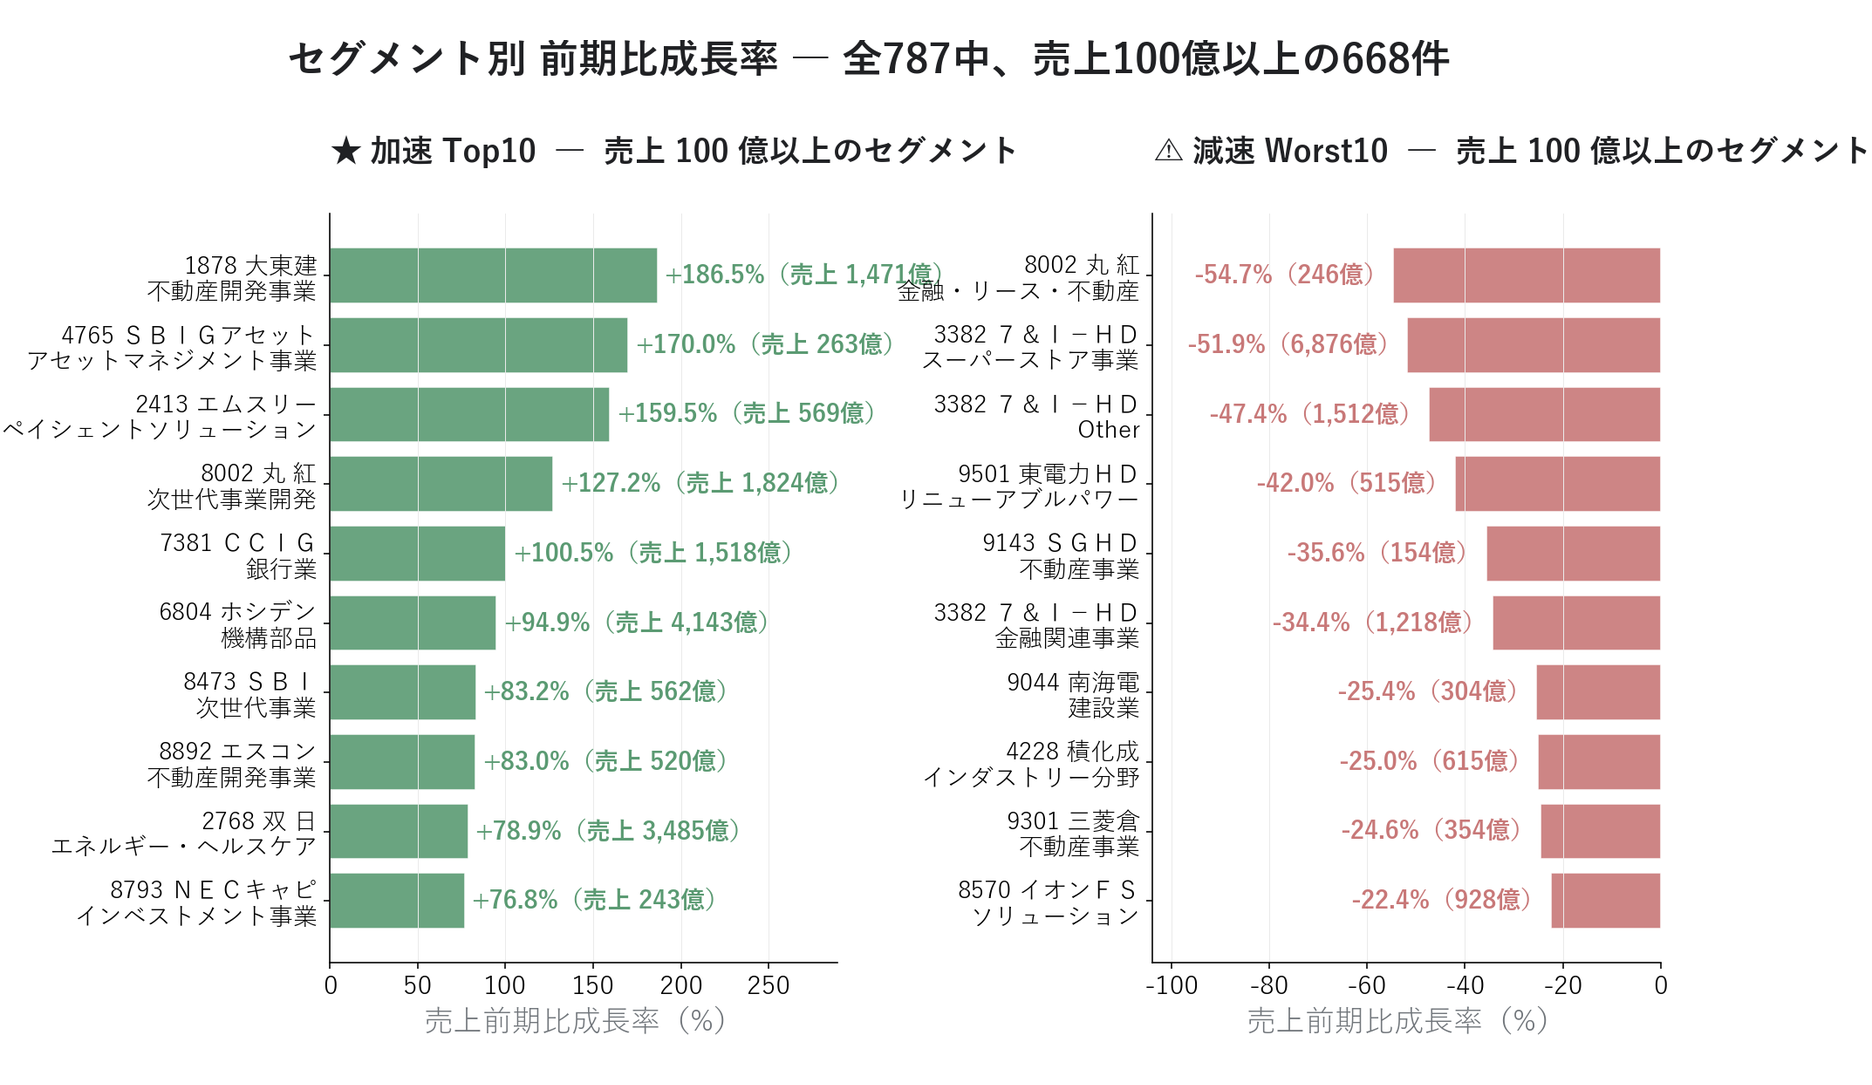
加速 Top10
| 銘柄 | セグメント | 売上前期比 | 当期売上 |
|---|---|---|---|
| 大東建託(1878) | 不動産開発事業 | +186.5% | 1,471 億 |
| SBI GAM(4765) | アセットマネジメント事業 | +170.0% | 263 億 |
| エムスリー(2413) | ペイシェントソリューション | +159.5% | 569 億 |
| 丸紅(8002) | 次世代事業開発 | +127.2% | 1,824 億 |
| CCIグループ(7381) | 銀行業 | +100.5% | 1,518 億 |
| ホシデン(6804) | 機構部品 | +94.9% | 4,143 億 |
| SBI HD(8473) | 次世代事業 | +83.2% | 562 億 |
| エスコン(8892) | 不動産開発事業 | +83.0% | 520 億 |
| 双日(2768) | エネルギー・ヘルスケア | +78.9% | 3,485 億 |
| NECキャピタル(8793) | エネルギー・インベストメント事業 | +76.8% | 243 億 |
減速 Worst10
| 銘柄 | セグメント | 売上前期比 | 当期売上 |
|---|---|---|---|
| 丸紅(8002) | 金融・リース・不動産 | −54.7% | 246 億 |
| セブン&アイ(3382) | スーパーストア事業 | −51.9% | 6,876 億 |
| セブン&アイ | その他(Other) | −47.4% | 1,512 億 |
| 東京電力(9501) | リニューアブルパワー | −42.0% | 515 億 |
| SGHD(9143) | 不動産事業 | −35.6% | 154 億 |
| セブン&アイ | 金融関連事業 | −34.4% | 1,218 億 |
| 南海電鉄(9044) | 建設業 | −25.4% | 304 億 |
| 積水化成品(4228) | インダストリー分野 | −25.0% | 615 億 |
| 三菱倉庫(9301) | 不動産事業 | −24.6% | 354 億 |
| イオンFS(8570) | ソリューション | −22.4% | 928 億 |
- 加速トップは大東建託 不動産開発 +186.5%(1,471 億)。注目は 丸紅 次世代事業 +127% と 双日 エネ・ヘルスケア +78.9% ― 利益の質・予想の信頼性が確認された商社が、セグメントでも新規事業で伸びている
- だが 丸紅は同時に「金融・リース・不動産」が −54.7% で減速ワースト1 ― 次世代 +127% × 既存金融 −55% という二極化は、事業転換期の典型。セグメントに分けて初めて見える
- 最も衝撃的なのは セブン&アイ スーパーストア −51.9%(6,876 億)― 大規模再編(イトーヨーカ堂の分離など)の影響とみられ、企業合算では見えない構造変化が一発で表に出た
高営業利益率セグメント(隠れた寡占ビジネス)
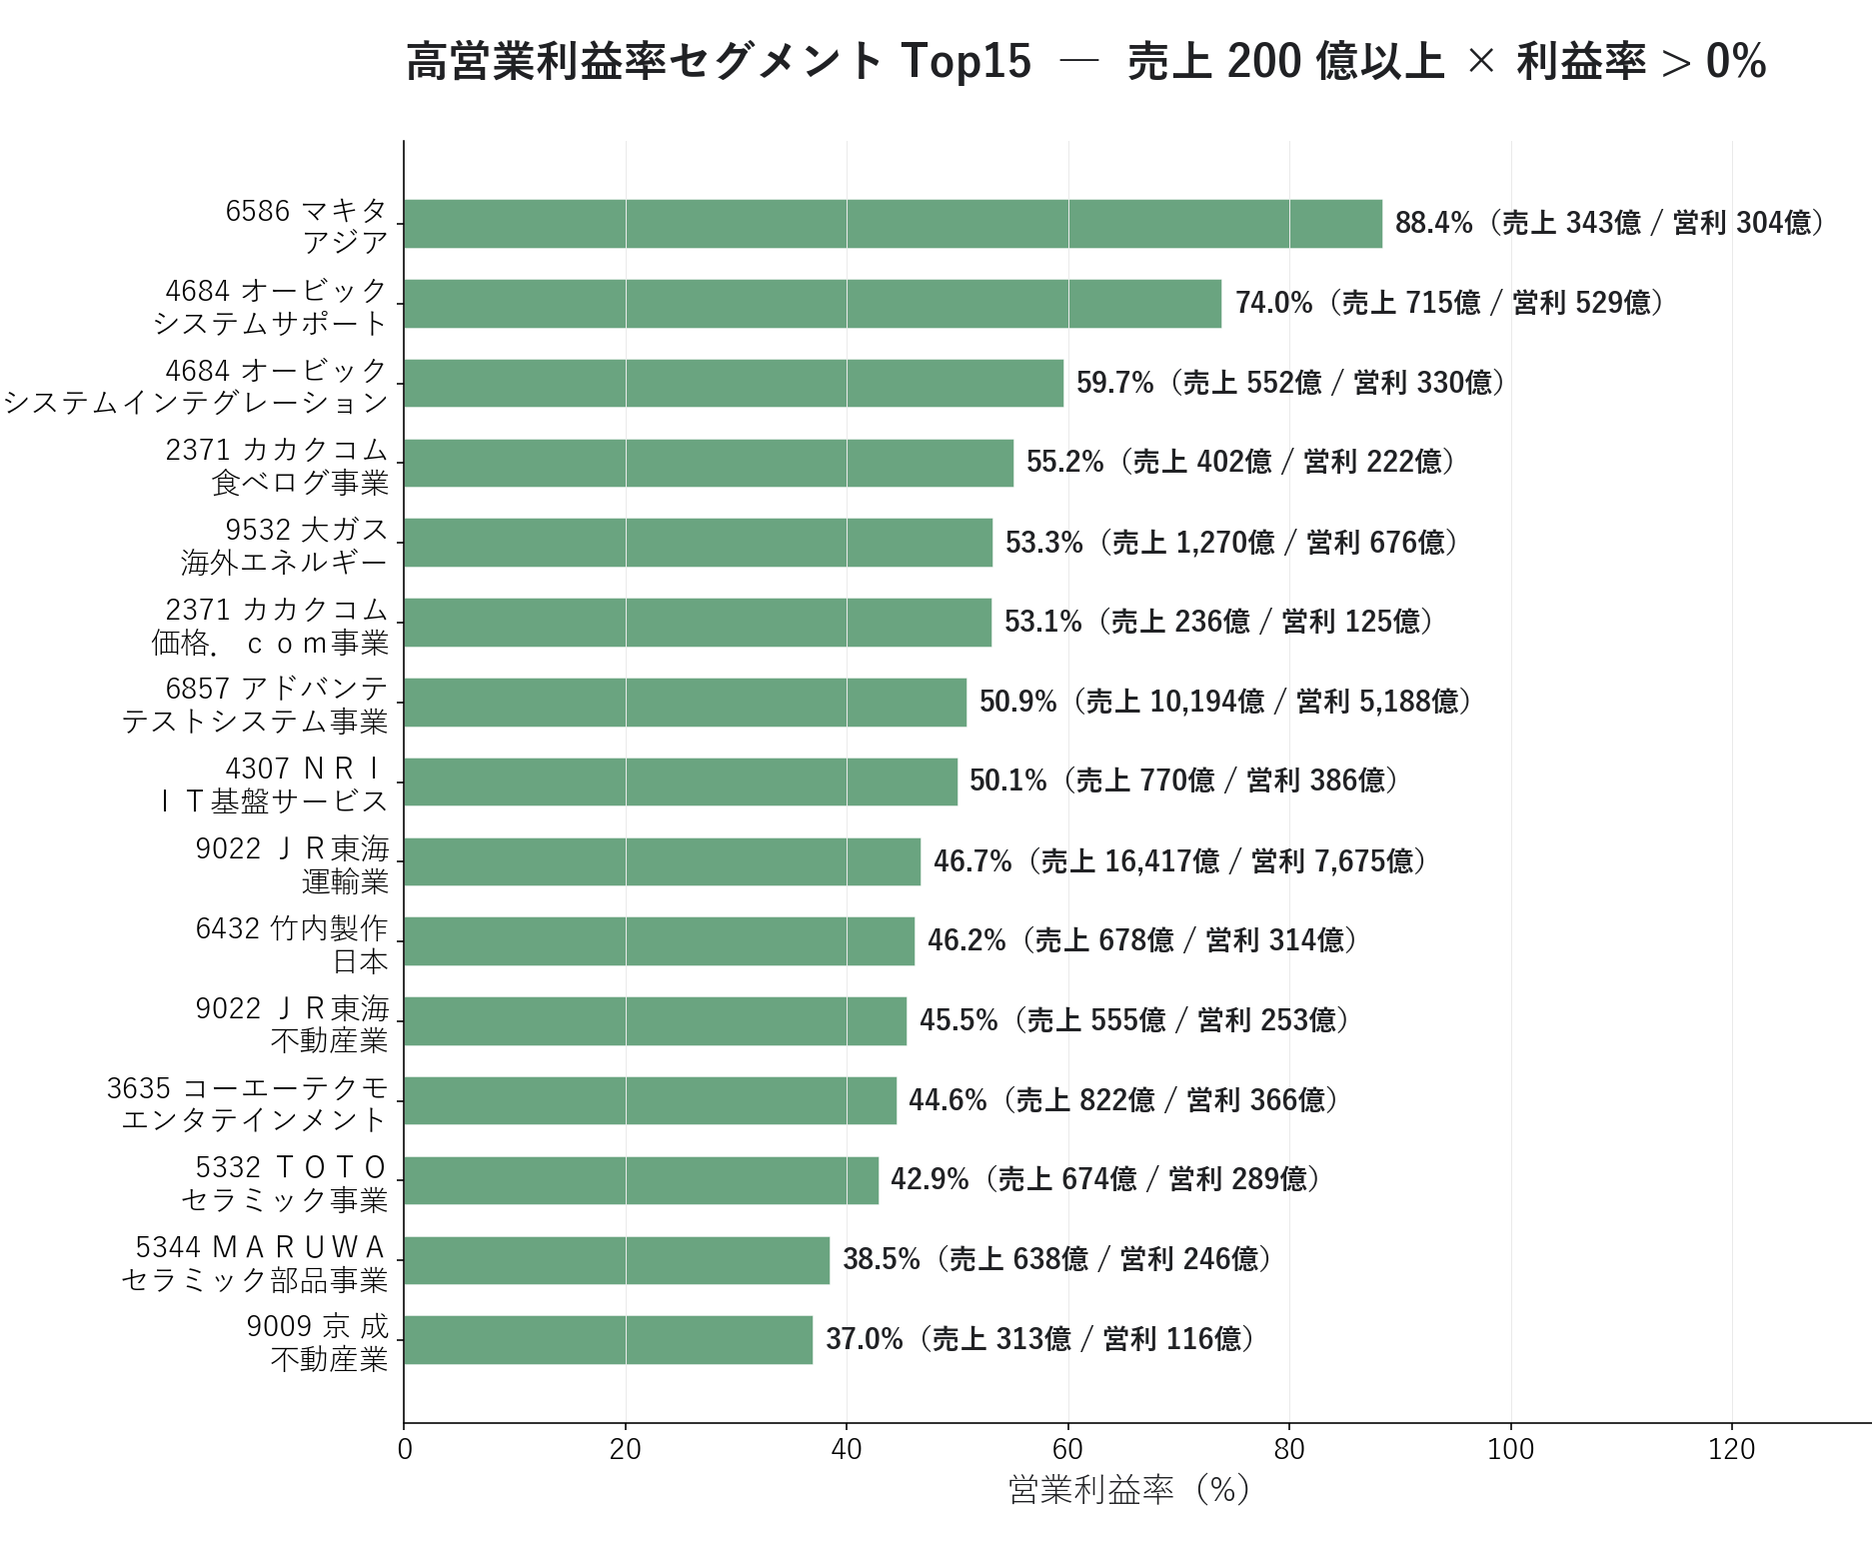
今度は売上 200 億円以上のセグメントを、営業利益率の高い順に並べます。並ぶのは、全社平均ではならされて見えなくなる「隠れた高収益事業」です。
| 銘柄 | セグメント | 営業利益率 | 売上 | 営利 |
|---|---|---|---|---|
| マキタ(6586) | アジア | 88.4% | 343 億 | 304 億 |
| オービック(4684) | システムサポート | 74.0% | 715 億 | 529 億 |
| オービック(4684) | システムインテグレーション | 59.7% | 553 億 | 330 億 |
| カカクコム(2371) | 食べログ事業 | 55.2% | 402 億 | 222 億 |
| 大阪瓦斯(9532) | 海外エネルギー | 53.3% | 1,270 億 | 677 億 |
| カカクコム(2371) | 価格.com事業 | 53.1% | 236 億 | 125 億 |
| アドバンテスト(6857) | テストシステム事業 | 50.9% | 10,194 億 | 5,188 億 |
| 野村総研(4307) | IT基盤サービス | 50.1% | 770 億 | 386 億 |
| 東海旅客鉄道(9022) | 運輸業 | 46.7% | 16,417 億 | 7,675 億 |
| 竹内製作所(6432) | 日本 | 46.2% | 678 億 | 314 億 |
- アドバンテスト テストシステム:売上 1.02 兆円 × 利益率 50.9% = 営業利益 5,188 億円 ― 半導体テスター世界トップの利益構造。企業合算のROEでは平均化され、「1 兆円規模を利益率 50% で運営」という事実は見えない
- 東海旅客鉄道 運輸業 46.7% / 売上 1.64 兆円 ― 新幹線という社会インフラの利益構造が数字に
- カカクコム 食べログ 55.2% / 価格.com 53.1%(広告の規模の経済)、オービック システムサポート 74.0%(基幹システムは一度入れると替えにくい)、マキタ アジア 88.4% ― いずれも業界での強い地位が利益率に表れている
まとめ
- 企業合算ではなく 事業セグメント別 に分解 ― 決算短信XBRL→JSONで 233 銘柄 × 787 セグメント の前期比成長率を計算(有報セグメントの読み取りは今後対応)
- 加速 Top:大東建託 不動産開発 +186.5% / 丸紅 次世代 +127% / 双日 エネ・ヘルスケア +79% ― 新規・周辺事業の本格寄与シグナル
- 減速 Worst:セブン&アイ スーパーストア −51.9% ― 企業合算では見えない再編影響をセグメントで初可視化
- 高営業利益率:マキタ アジア 88.4% / アドバンテスト 50.9% / 東海旅客鉄道 運輸 46.7% ― 寡占・軽資産の高収益事業を発掘
公開サイトで試す
この記事は決算短信のセグメントで、前期比を計算しました。公開サイトでは、有価証券報告書の事業セグメント(約420社・5期以上)を、会社を選んで推移で見られます。記事に出てくる丸紅や双日も選べます。有報ベースなので、記事の数値とは、期や定義が異なる場合があります。
Python コード
本記事のチャート画像・データ取得・成形スクリプトは、すべて GitHub に公開しています。セグメント分析の計算方法(JSONスキーマからの抽出・前期比成長率・加速判定・アクルーアルとのクロス)は、リポジトリの README にまとめています。データは提供元の利用規約により再配布できませんが、データを各自取得すれば、この記事と同じものが再現できます。